
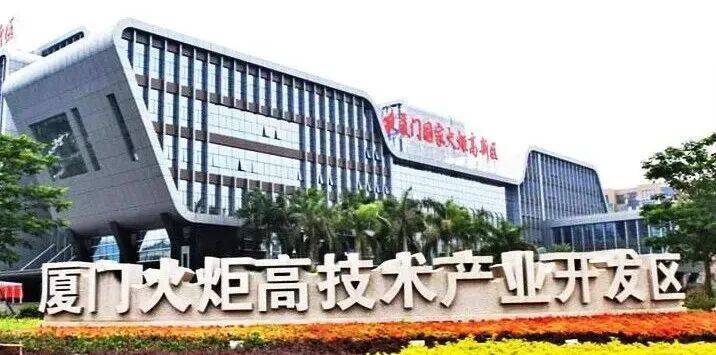
一家资产规模逾600亿元的厦门市属国企,正在把资产证券化从“偶发动”变成“常规动作”。
9月1日,厦门火炬集团有限公司资产证券化产品承销商选聘入围结果出炉。四家券商拿到入场券:中信证券、国泰海通证券、兴业证券、国信证券,恰好触及招标设定的四家上限。中信证券综合评分居首,将出任后续各期专项计划的计划管理人,另外三家承担销售承销角色。
对厦门火炬集团而言,这是第一次以框架协议方式批量布局标准化ABS。此前,这家园区运营平台的公开市场融资工具箱里,只有公司债、中期票据、超短期融资券等传统信用类品种。此次招标落地,意味着其存量资产盘活正式从单项目试点迈入常态化轨道。
报价一览:四家费率差近一倍
入围公示同步披露了各家投标报价,计价口径为年化承销费率,涵盖管理费与销售费,含税。四家报价拉开明显梯度:
中信证券报0.08%/年,管理费率0.03%、销售费率0.05%,为四家中最低;国泰海通证券报0.12%/年,管理费率0.03%、销售费率0.09%;兴业证券与国信证券均报0.15%/年,前者管理费率0.045%、销售费率0.105%,后者管理费率0.03%、销售费率0.12%。
排名
机构
年化承销费率
管理费率
销售费率
1
中信证券
0.08%/年
0.03%
0.05%
2
国泰海通证券
0.12%/年
0.03%
0.09%
3
兴业证券
0.15%/年
0.045%
0.105%
4
国信证券
0.15%/年
0.03%
0.12%
不过,报价高低并非入围排序依据。本次评审采用“质量优先法”,0.15%/年只是最高限价——这个水平在同类AAA级国企ABS承销招标中属于偏低区间。限价以内的报价仅作准入门槛,不纳入打分,最终名次由质量指标决定。换言之,中信证券登顶靠的是方案能力而非价格战。招标代理机构为北京建友工程造价咨询有限公司。
60亿框架:三类产品打包,余额包销兜底
这轮选聘的源头,是8月5日挂上中国招标投标公共服务平台的资产证券化产品框架采购公告,8月27日上午9时正式开标。
采购标的为三类标准化ABS产品:CMBS、应收账款ABS、应付账款ABS,每类申报发行上限20亿元,框架采购最高额度合计60亿元。需要强调的是,60亿是招标上限,不等于最终发行规模。
服务链条贯穿全生命周期:立项尽调、申报编制、交易所反馈答复、推介簿记发行、存续期跟踪,外加保理对接和外部增信等配套。框架采用封闭式协议,合作期24个月,期间可多期滚动发行;单期服务周期则延伸至本息兑付、信息披露、监管收尾全部终结,不受24个月框架期约束。
最硬的约束在余额包销条款。采购文件写明:若任一期产品投资者有效认购不足,入围机构须在协商确定的簿记利率区间内,无条件认购全部未售份额,不设免责条款。未提交书面包销承诺的投标视为无效,且不接受联合体投标。这意味着,四家券商拿到的不只是承销资格,更是兜底义务。
资质门槛方面,投标人须持证监会核发的有效证券期货业务许可证,业务范围须同时覆盖证券承销与证券资产管理。若资管资质由全资或控股子公司持有,需补充股权证明、牌照复印件及母公司连带责任承诺函。
2026年7月13日,火炬集团与集美发展集团联合打造的火炬集美金砖专精特新产业园,实现主体结构全面封顶。
另一条线:公募REIT仍在深交所问询中
ABS框架并非厦门火炬集团资产证券化的全部。另一条独立推进的线路,是旗下产业园公募REIT,二者无直接关联。
深交所公募REITs信息平台显示,中金厦门火炬产业园封闭式基础设施证券投资基金于2025年12月26日申报,四天后获受理,2026年1月28日审核状态更新为“已问询”。这是福建省首单产业园类公募REITs,也是首发申报项目。
基金管理人为中金基金,专项计划管理人为中金公司,托管行为中国农业银行。原始权益人有两家:厦门高新技术创业中心有限公司和厦门火炬高新区招商服务中心有限公司。
底层资产是这份REIT最大的看点。入池资产覆盖厦门火炬高新区“一区多园”内10个产业园区,在已披露的首发产业园公募REIT中数量领先。总建筑面积48.13万平方米,其中工业厂房项目6个、研发办公项目4个。截至2025年6月末,整体出租率91.29%,合计估值10.55亿元。
高出租率根植于火炬高新区的产业厚度。这片全国首批国家级高新区,以不到厦门全市2%的国土面积贡献了约43%的工业产值,聚集超4万家市场主体、2000余家国家级高新技术企业,电子信息、新能源、机械装备三大主导产业成型,天马微电子、联芯集成、宁德时代、ABB等龙头先后落地。两家原始权益人分工明确:创业中心承担园区孵化职能,在孵科技企业超3500家;招商服务中心负责产业招商。
深交所问询函覆盖面很广,从项目运营、租赁合同与租户结构,到政府补贴、同业竞争与竞品物业、资产完整性、估值参数、财务安排、分派机制,逐项要求管理人在30个工作日内回复。截至2026年8月底,项目状态仍停留在“已问询”,下一审核节点尚未更新,获批时间和最终发行规模均存变数。
资产储备与融资进化
两条资产证券化线路同时推进,底气来自厦门火炬集团的产业资产储备。
这家公司前身为火炬高技术产业建设发展有限公司,2004年重组,注册资本21.88亿元,实际控制人为厦门市国资委。2025年12月,广州普策信用评价首次给予其AAA主体信用评级,展望稳定,在厦门市属园区平台中评级最高。截至2025年9月末,合并资产总额约608亿元,资产负债率66.50%。
2026年3月30日,火炬·海沧308科技园启动建设,效果图。
厦门火炬集团定位为科技创新产业园区综合投资运营平台,业务版图围绕火炬高新区、同翔高新城等片区展开,涵盖园区开发、产业招商、资产运营、产业投资、类金融、供应链物流、综合能源等板块。
今年以来,厦门火炬集团动作频频:7月13日,与集美发展集团联合打造的火炬集美金砖专精特新产业园主体结构全面封顶;3月30日,火炬·海沧308科技园启动建设;全资子公司厦门炬云数字产业投资有限公司投资的厦门数字工业计算中心,总建筑面积约16万平方米,含8万平方米研发办公空间和8万平方米中试用房,定位集研发办公、中试打样、成果转化于一体的产业载体。
厦门数字工业计算中心
这些持有型物业和产业服务能力,恰好对应三类证券化工具的不同功能。CMBS盘活产业园物业的长期现金流,应收和应付账款ABS匹配园区上下游企业的供应链融资需求,公募REIT实现成熟资产的权益型退出。短、中、长期限搭配,债权、股权属性互补,存量资产被切分成不同层级的可交易工具。
框架化招标本身也是行业趋势的缩影。早期地方国企做ABS,多为单项目单独选聘机构,一单一议。近年越来越多平台转向框架协议模式,批量锁定合作机构、拉长合作周期,摊薄单次发行的沟通和时间成本。就在本次ABS承销商招标前一周,厦门火炬集团刚完成债务融资工具承销商的封闭式框架采购,加上本次资产证券化产品批量招标,公开市场融资的框架化、常态化路径已清晰可见。
需要厘清的是,框架招标敲定的是承销合作范围,不等于底层资产已全部就绪。余额包销条款虽能最大程度保障发行成功率,但在利率波动环境下,对承销机构的定价能力和销售渠道考验不轻。目前公示的仅是入围结果,不构成单期产品发行。后续各期ABS的底层资产、实际规模与发行安排,仍以专项计划文件和交易所审核为准。
对厦门火炬集团来说,这一轮动作的实质,是把资产证券化从零散的单次融资行为,纳入常态化的存量资产管理体系。从“有没有”到“成体系”,从“试一试”到“年年做”,这家园区平台的融资工具箱,正在完成一次结构性升级。
内容来源:海峡导报 编辑:钟榕华 审核:杨晓辉
道正网提示:文章来自网络,不代表本站观点。