
蔚来这份财报,最扎眼的地方不是营收涨了多少,是利润薄到几乎看不见。
二季度总营收321.37亿元,同比增长69.1%,交付10.77万辆,同比增长49.4%——单看这两个数字,任何一家车企都该开香槟。但扒开"经调整净利润"这层壳,真正落到口袋里的只有2610万元,环比一季度还掉了40%。营收利润率约0.08%,卖一百块钱的东西,净赚不到一毛钱。
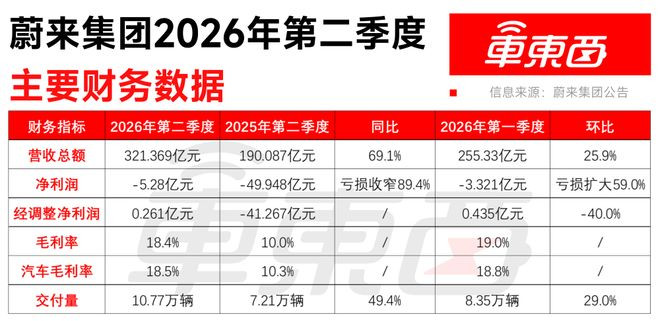
蔚来2026年第二季度核心财务数据汇总展示
资本市场用脚投了票。9月1日财报发布当天,港股跌了6.39%,盘中一度跌超10%,两个交易日累计跌幅近10%。美股也没好到哪去,9月1日跌4.02%。
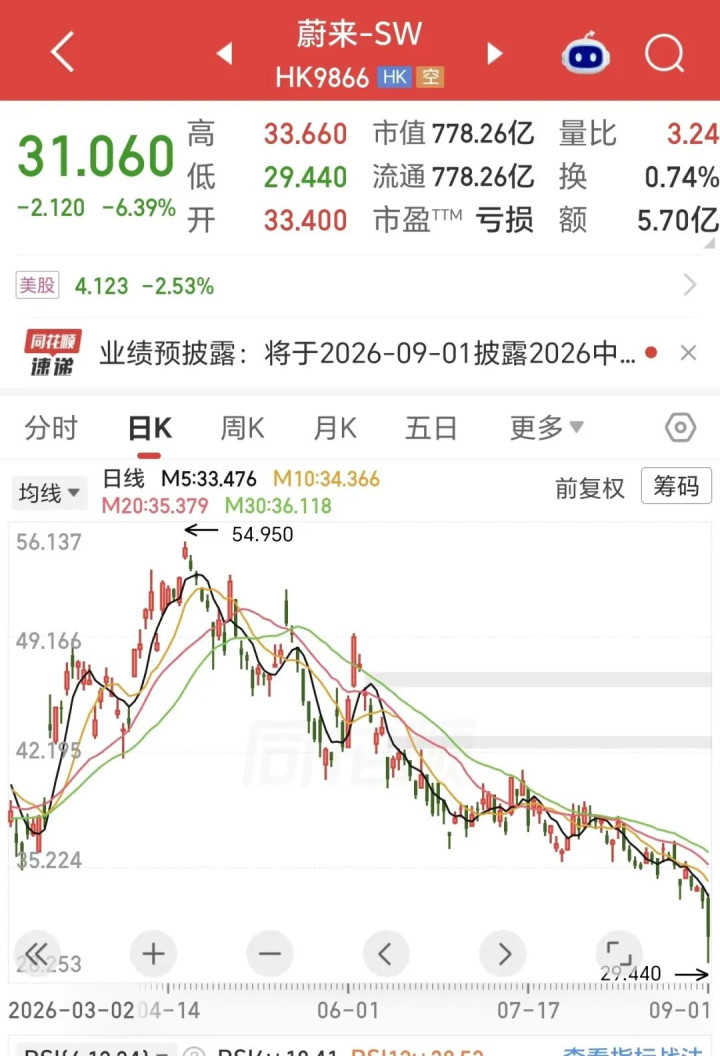
蔚来港股当日股价下跌超6%的行情界面
这不是蔚来第一次"成绩好、股价挨打"。2025年11月,2025Q3财报发布时,营收创新高、毛利率环比涨了4.4个百分点、经营现金流转正,结果美股当日跌了4.35%。两次事件隔了10个月,核心分歧几乎一模一样:利润贴地飞行,市场不信故事了。
利润的构成,一拆就露馅蔚来二季度的利润,高度依赖两款高毛利旗舰车——ES8和ES9。
ES8在8月单月交付接近11000辆,11个月累计交付14万辆,ES9上市后等待期超过三个月,热门版本订单还在涨。这两款车整车毛利率都超过20%,是蔚来毛利率的压舱石。
蔚来线下展厅内陈列着多款品牌在售车型
但问题是,蔚来旗下还有两个品牌——乐道和萤火虫。二季度乐道交付29124辆,萤火虫17589辆,加起来占总量43.4%。这两个品牌定价更低,毛利率更薄,占比越高,整体盈利能力越被往下拽。
这个结构性问题在利润率的环比下滑上已经暴露了。一季度经调整净利润4350万元,二季度只剩2610万,环比下降40%。净亏损也从一季度的3.32亿元扩大到5.28亿元。经调整净利率从2025Q4的2.1%,一路收窄到2026Q1的0.17%,再到Q2的0.08%。
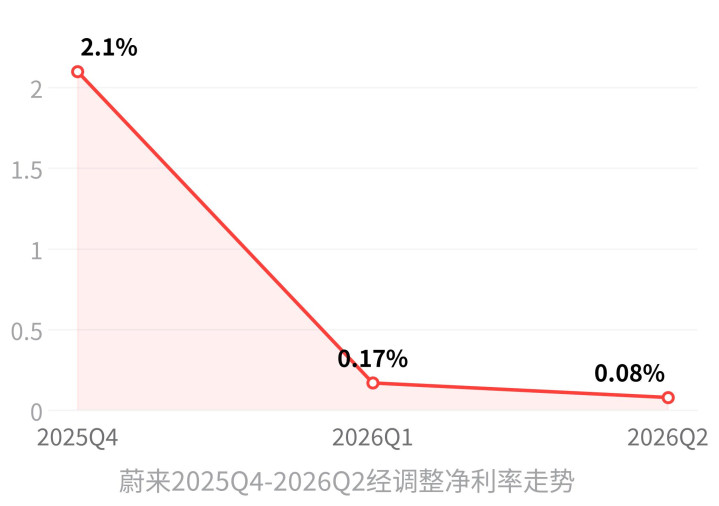
这就是市场最担心的:利润不是靠规模效应堆出来的,是靠旗舰车撑出来的。一旦旗舰车交付节奏放缓,或者成本端再出幺蛾子,这点利润根本扛不住。
成本账,车企几乎没有谈判空间蔚来CFO曲玉在电话会上交了底:二季度单车成本较去年底涨了1.4万元,下半年还要再涨2000到3000元,累计涨幅1.6万到1.7万元。
李斌把账拆得更细:内存涨价贡献约1万元,电池涨价贡献三四千元,其余是大宗材料涨价。他的原话是——"这部分成本,车企几乎没有谈判空间"。
按二季度10.77万辆交付量算,仅单车成本上涨这一项,一个季度就凭空多出约15亿元成本压力。而蔚来明确表示不会以价换量,三大品牌价格维持稳定,优先追求毛利总额最大化。
这就把下半年的毛利空间锁死了。曲玉给的目标已经从"提升毛利率"变成了"守住",二季度整车毛利率18.5%,三季度、四季度的目标就是维持这个水平。但成本还在涨,销量增长又不能靠降价拉动,毛利率能守住吗?市场打了一个问号。
换考卷:从"叙事股"到"制造业公司"这次下跌,最根本的原因不是利润薄,是市场给蔚来换了考卷。
2025年Q4,蔚来首次实现季度盈利,美股当天涨了15%,市值一天多了126亿元。那时候市场还在"叙事股"的考场里——换电网络、用户企业、多品牌矩阵,每季度亏几十亿,但每个故事都值点耐心。
一旦连续三个季度盈利,故事就讲完了。蔚来自动从"叙事股"的考场,被移进了"制造业公司"的考场。制造业的考题不看故事,看现金流、看利润质量、看单车毛利。2610万利润在叙事考场里是"从0到1的历史性突破",在制造业考场里只是"利润率0.08%的普通零件厂"。
机构用脚投票是最直接的证据。美银把蔚来2026到2028年的non-GAAP净利润预测砍了52%、54%、27%,港股目标价从47港元降到40港元。中金更狠,把2026年non-GAAP净利润预测从37亿元砍到7.5亿元,砍掉近八成,目标价下调22%至48港元。
另一层隐忧在增长斜率上。二季度交付同比增速49.4%,三季度指引直接腰斩到24%到27.5%,营收指引增速同样放缓,低于华尔街预期的53亿美元。8月交付数据已经提前预警——3.58万辆,同比只增长14.5%,跟二季度的49.4%比,增速一个季度掉了35个百分点。
三季度的交付指引区间是10.8万到11.1万辆,环比二季度几乎原地踏步。增长斜率一平,故事的空间就被压缩了。
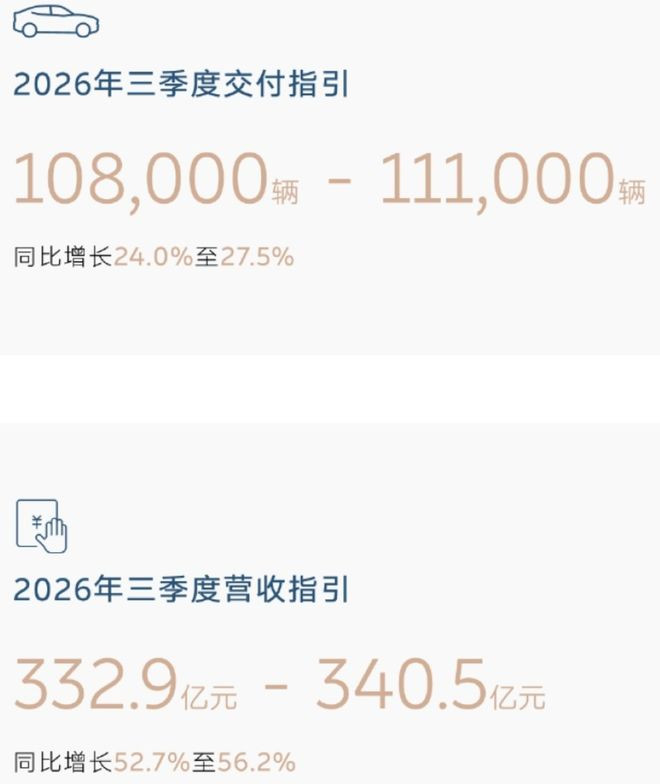
蔚来2026年三季度交付与营收指引数据展示
换电这张牌,还没到兑现的时候蔚来在换电网络上累计投入超过180亿元,2019到2024年间累计折旧费用超过158亿元,占同期销售收入的7.6%。这是蔚来长期亏损的核心刚性成本项。
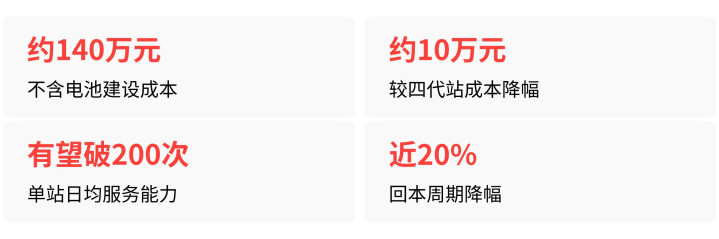
第五代换电站的落地,让成本端有所改善——不含电池的建设成本约140万,比四代站降了约10万元,兼容蔚来、乐道、萤火虫三个品牌,单站日均服务能力有望突破200次,回本周期较前代缩短近20%。
但截至目前,换电联盟的具体落地合作方、接入收费机制,仍然处于"沟通和谈判持续进行过程当中"。
市场要的是落地,不是进展。180亿的坑,需要实打实的接入费和第三方收入来填,而不是靠"预计""有望""持续进行中"这些词。这是长期估值重估中,最核心也最不确定的一环。
李斌在采访里说,资本市场最终还是会回到企业的经营和盈利能力上。这话没错,但问题的关键是,蔚来现在的盈利能力,还撑不起它想讲的那个故事。321亿营收换2610万利润,这本身就是一个需要被重新审视的生意模型。
道正网提示:文章来自网络,不代表本站观点。