
芯源微,国内稀缺的涂胶显影、湿法清洗、键合设备厂商,北方华创入主带来平台协同。
2026 上半年营收增长,但扣非持续亏损,账面利润依靠政府补助;
市场博弈设备验证的远期期权,估值处于极高位置,订单到利润存在较长时间差。
财务概况(2026 半年报)
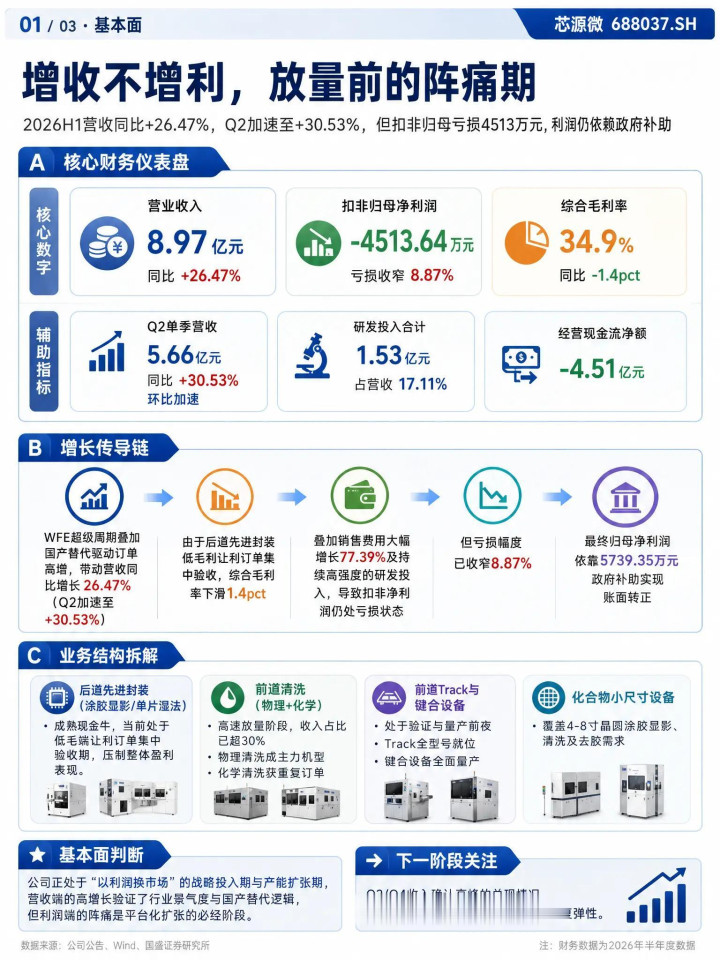
2026 上半年营收 8.97 亿元,同比 + 26.47%;归母净利润 806 万元,扣非归母‑4514 万元,主业经营亏损。
利润主要来自 5739 万元政府补助;综合毛利率 34.9% 同比下滑,受后道低毛利订单拖累。经营现金流‑4.51 亿元持续净流出;
存货 29.39 亿元,占总资产 46%,为战略备料;合同负债基本持平。
公司定位
芯源微(688037)科创板,中科院背景,北方华创成为控股股东。
国内唯一实现量产前道涂胶显影 Track 设备;产品线覆盖前道物理、化学清洗,先进封装键合解键合。
新签订单前道占 60%,化学清洗已经拿到头部客户重复订单。
产业链及股价逻辑
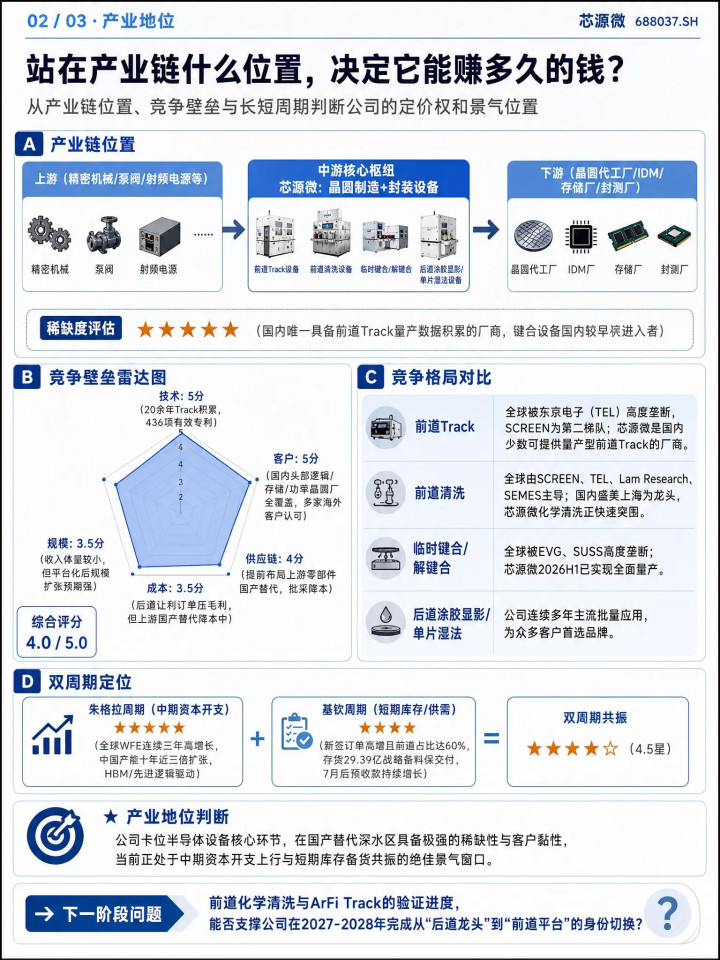
产业周期:朱格拉周期向上,全球晶圆厂设备资本开支高景气,HBM、Chiplet 先进封装拉动清洗、键合设备;基钦周期订单景气,但设备收入确认滞后订单 6‑12 个月,利润兑现慢。
股价层面:中报之后迎来 186 家机构调研,资金博弈国产设备验证的远期预期。
风险点:ArF 浸没式 Track 验证进度存在不确定性,下游晶圆厂资本开支存在周期波动。
️核心护城河
1、涂胶显影 Track 国内稀缺,客户验证周期长达数年,客户切换壁垒高;键合设备适配 CoWoS/HBM 先进封装。
2、北方华创入主,供应链集采、客户渠道、融资能力带来平台协同。
短板:扣非持续亏损;清洗赛道同业竞争激烈;ArF 浸没式 Track 仍处于验证阶段;人员扩张造成费用刚性。
未来增长曲线
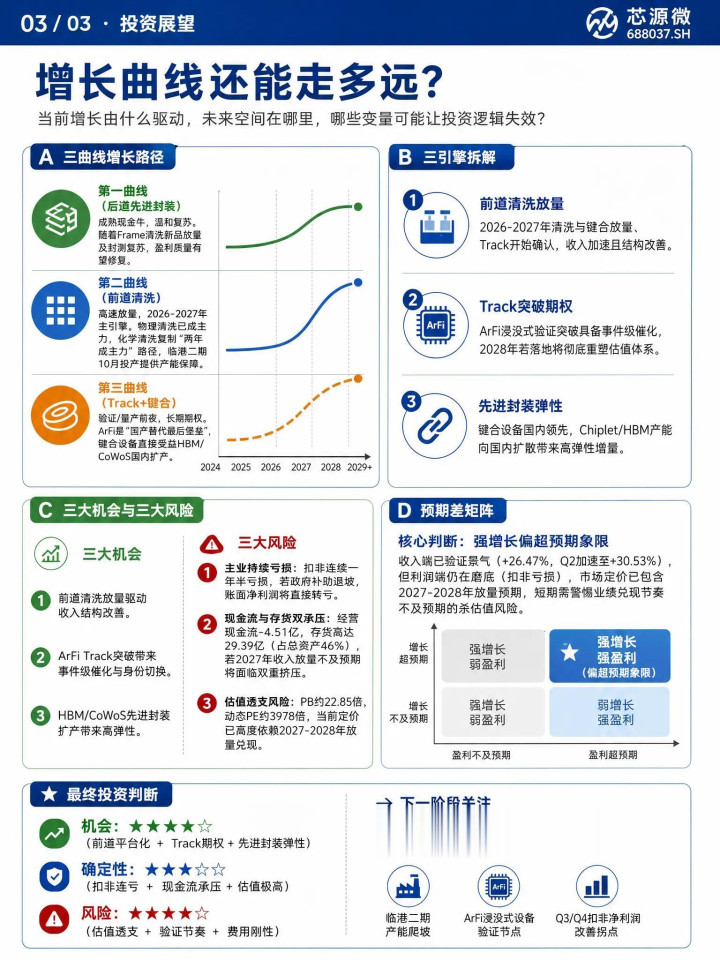
第一曲线(2026‑2027,主力):后道封装设备作为现金牛,前道清洗业务放量。
第二曲线(2026‑2028,中期):化学清洗获取批量复购订单,键合设备受益 HBM、Chiplet。
第三曲线(远期期权,2028 以后):ArF 浸没式 Track 完成验证,打开前道设备天花板。
⚠️主要机会与风险
机会:半导体设备国产替代大趋势;HBM、Chiplet 拉动清洗键合需求;北方华创平台协同赋能。 风险:扣非持续亏损,业绩依赖政府补助;高存货存在减值风险;估值位置极高;ArF 浸没式 Track 验证不及预期;下游晶圆厂资本开支周期波动。
一句话总结:芯源微看的是订单与技术验证,不是当下利润。跟踪锚点看扣非亏损收窄、预收款、ArF 浸没式 Track 验证进展。
特别提示: 内容仅为个人总结与学习积累,不构成投资建议。投资有风险,入市需谨慎
道正网提示:文章来自网络,不代表本站观点。